
 By
실제 제조간접원가와 예정배부액의 차이를 계산하고 부호와 크기 비교로 과소배부와 과대배부를 정확히 판정합니다.
거래를 T계정에 기록하며 익히는 판단과 계산
T계정의 거래·기말잔액·마감 표시를 먼저 구별합니다
차변은 왼쪽, 대변은 오른쪽입니다. 한 거래의 분개 전체는 차변금액 합계와 대변금액 합계가 같아야 하지만, 한 계정에 기록한 거래의 좌우 합계는 다를 수 있습니다. 예를 들어 현금 차변의 상대계정이 자본금 대변이면 그 거래의 대차는 두 계정 사이에서 맞습니다. 한 T계정의 같은 행에 놓인 왼쪽·오른쪽 항목이 반드시 한 거래의 상대 분개라는 뜻도 아닙니다. 거래번호와 계정명을 함께 읽습니다.
자산·비용은 보통 증가가 차변, 감소가 대변이고, 부채·자본·수익은 보통 증가가 대변, 감소가 차변입니다. 감가상각누계액 같은 차감계정은 본계정과 방향이 다릅니다. 따라서 차변을 언제나 수입, 대변을 언제나 지출로 해석하면 안 됩니다. 먼저 계정의 성격과 상대계정을 고른 다음 금액의 자리를 정합니다.
기말잔액은 기초잔액과 당기 거래를 기록한 뒤 더 큰 쪽에 남은 차액입니다. 자산·부채·자본 계정에 차변잔액이 남으면 반대쪽 대변에 같은 금액을 ‘차기이월’로 적어 마감합계를 맞춥니다. 다음 기간에는 원래 잔액 방향인 차변의 ‘전기이월’로 시작합니다. 대변잔액은 반대로 차변에 차기이월을 쓰고 다음 기간 대변으로 전기이월합니다.
차기이월은 새 거래나 현금 지급·수취, 비용 발생이 아닙니다. 이미 남아 있는 잔액을 다음 기간으로 이어 주기 위한 장부의 마감 표시이므로 별도의 거래 분개를 하지 않습니다. 표 안의 기말잔액 설명행은 참고값이고, 다음 기간 전기이월행은 다음 기간의 출발값입니다. 둘을 당기 마감합계에 다시 더하지 않습니다. 표의 ‘거래·기초 합계’와 ‘마감 합계’도 구별합니다.
수익·비용 계정은 재무상태표 계정처럼 다음 회계연도로 잔액을 이월하지 않습니다. 기말잔액을 집합손익으로 대체하여 마감하고 해당 계정의 차기이월은0입니다. 집합손익에 모인 차액은 당기순이익 또는 당기순손실로 이익잉여금에 연결됩니다. 이 손익대체는 결산 마감분개이며, 단순한 차기이월 표시와 다릅니다. 기타포괄손익은 해당 자본항목으로 연결하며 집합손익에 섞지 않습니다. 아래 손익계정의 마감행은 거래 기록 후의 결산 단계를 보여 주며, 앞의 거래순 분개·결산 전 시산표에는 중복 가산하지 않습니다.
단계별 비교 표는 서로 다른 시점의 잔액 스냅샷입니다. 각 표의 차기이월은 그 시점에서 장부를 닫는다고 가정한 표시이지, 실제 장부에서 거래 단계마다 이월한다는 뜻이 아닙니다. 뒤에 추가 거래가 있으면 최종 기말잔액은 달라집니다. 원가흐름의 중간단계 표도 회계연도 말 전체 장부가 아니라 그 단계까지의 기록입니다. 특히 제조간접원가의 미배부액·배부차이는 후속 배부·차이조정이 필요한 잔액이며 재고자산처럼 무조건 다음 연도로 이월하는 것이 아닙니다. 그런 표는 ‘도해 시점·조정 전 잔액 표시’로 양쪽을 맞추고, 아직 확정되지 않은 연말 이월금액을 임의로 만들지 않습니다. 연결정산표도 개별 회사 장부와 다르며 그 잔액 마감 표시를 실제 개별장부 분개로 입력하지 않습니다.
배부차이는 제조간접원가계정의 실제 발생 기록과 작업에 배부한 기록을 대조하여 판단합니다. 먼저 두 금액을 차변과 대변에 놓고 어느 쪽에 잔액이 남는지 확인한 뒤 과소·과대배부의 명칭과 계산 부호를 연결합니다.
T계정은 한 계정의 거래를 왼쪽 차변과 오른쪽 대변으로 나누어 적는 풀이 도구입니다. 아래에서는 설명용 숫자를 한 거래씩 기록합니다. 재료·상품·재공품·제품 같은 자산은 들어오면 차변, 나가면 대변입니다. 반면 부채의 발생은 대변이며 비용의 발생은 차변입니다. 왼쪽을 무조건 수입, 오른쪽을 무조건 지출로 해석하지 않습니다. 표 가운데의 굵은 세로선과 머리의 가로선이 T자의 두 축입니다. 먼저 해당 표의 계정명을 읽고 숫자의 자리를 확인합니다.
1. 실제 발생액과 배부액을 한 통제계정의 반대쪽에 놓습니다
설명용 당기 실제 제조간접원가가 120,000원이고 재공품에 예정배부한 금액이 125,000원입니다. 실제 발생은 차변, 작업에 배부하여 내보낸 금액은 대변입니다. 두 금액을 한쪽에 합하지 않습니다.
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 당기 실제 발생액 | 120,000 | 재공품에 예정배부 | 125,000 |
| 차변 거래·기초 합계 | 120,000 | 대변 거래·기초 합계 | 125,000 |
| 미배부액·배부차이 잔액 표시(비거래) | 5,000 | — | — |
| 차변 마감 합계 | 125,000 | 대변 마감 합계 | 125,000 |
| 도해 시점·조정 전잔액: 대변 5,000원. | |||
| 차기이월: 미확정 — 중간 도해의 조정 전 잔액입니다. 후속 배부·차이조정 전의 금액을 연말 차기이월액으로 확정하지 않습니다. | |||
이 단계에서 남은 잔액: 대변 5,000원입니다. 표 안에서 이 잔액과 마감 표시를 구별합니다. 자산·부채·자본의 차기이월은 실제 거래가 아니며, 수익·비용은 집합손익 대체 후 차기이월 0으로 마감합니다. 미배부액·배부차이는 표에 적힌 조정 전 상태를 확인합니다.
대변 5,000원이 남습니다. 실제보다 작업에 많이 보냈으므로 과대배부입니다. 반대로 실제 130,000원이면 차변 5,000원이 남아 과소배부입니다. 과대·과소를 양수·음수 기호만으로 외우지 않고 남은 쪽을 먼저 확인합니다.
2. 전액 매출원가 조정은 두 계정에 반대 방향으로 기록합니다
과대배부 5,000원을 전액 매출원가에서 조정한다고 가정합니다. 조정 전 매출원가는 127,500원입니다. 통제계정의 대변잔액을 없애려면 그 계정 차변에 5,000원을 적고 상대편 매출원가 대변에서 같은 금액을 줄입니다.
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 120,000 | 재공품 예정배부 | 125,000 |
| ① 과대배부 조정 | 5,000 | — | — |
| 차변 거래·기초 합계 | 125,000 | 대변 거래·기초 합계 | 125,000 |
| 차기이월 없음 | 0 | 차기이월 없음 | 0 |
| 차변 마감 합계 | 125,000 | 대변 마감 합계 | 125,000 |
| 도해 시점·조정 전잔액: 없음 0원. | |||
| 차기이월: 0 — 남은 잔액이 없습니다. | |||
| 다음 기간 전기이월: 0 — 당기 마감합계에 포함하지 않습니다. | |||
이 단계에서 남은 잔액: 차변 0원입니다. 표 안에서 이 잔액과 마감 표시를 구별합니다. 자산·부채·자본의 차기이월은 실제 거래가 아니며, 수익·비용은 집합손익 대체 후 차기이월 0으로 마감합니다. 미배부액·배부차이는 표에 적힌 조정 전 상태를 확인합니다.
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 조정 전 판매원가 | 127,500 | ① 과대배부 전액차감 | 5,000 |
| 차변 거래·기초 합계 | 127,500 | 대변 거래·기초 합계 | 5,000 |
| — | — | 집합손익 대체(손익계정 마감분개) | 122,500 |
| 차변 마감 합계 | 127,500 | 대변 마감 합계 | 127,500 |
| 마감 전 기말잔액: 차변 122,500원. 계정 자체의 마감 후 잔액은0입니다. | |||
| 차기이월: 0 — 손익계정은 차기이월하지 않습니다. | |||
이 단계에서 남은 잔액: 차변 122,500원입니다. 표 안에서 이 잔액과 마감 표시를 구별합니다. 자산·부채·자본의 차기이월은 실제 거래가 아니며, 수익·비용은 집합손익 대체 후 차기이월 0으로 마감합니다. 미배부액·배부차이는 표에 적힌 조정 전 상태를 확인합니다.
매출원가는 122,500원으로 감소하고 다른 조건이 같으면 이익은 5,000원 증가합니다. 과소배부라면 매출원가 차변을 늘리는 반대 분개입니다. 실제 발생원가의 포함범위에 판매수수료 같은 비제조원가를 넣으면 잔액 방향부터 틀어집니다.
계정에서 도출한 관계: 조정 후 매출원가 122,500원 = 조정 전 127,500원 − 과대배부 5,000원입니다. 이 빼기 부호는 매출원가 대변의 감소 기록에서 나옵니다.
지문을 읽고 사용할 계정부터 선택합니다
제조간접원가계정의 남은 쪽을 보고 조정할 계정을 선택합니다. 지문에서 숫자를 발견하자마자 계산하지 않고, 그 숫자가 어느 시점의 어떤 물건·원가인지 표시합니다. 그다음 아래 계정표에서 자리를 고릅니다. 실제 분개를 기록하는 금액 계정과 수량·환산량·배부를 분석하는 보조표는 구별합니다.
원가대상은 원가를 따로 알아내려는 제품·작업·부문 등의 대상입니다. 원가집계는 지출·재료출고·작업시간 등 자료에서 그 대상에 속하는 원가를 모으는 과정입니다. 직접 추적할 수 있는 원가를 먼저 집계하고 공통원가는 원가집합에 모아 합리적인 기준으로 배부합니다. 같은 원가라도 어느 대상을 보고 있는지에 따라 직접 집계인지 간접 배부인지가 달라질 수 있습니다.
제조원가는 직접재료·직접노무·제조간접원가의 세 요소입니다. 이 중 간접재료·간접노무·공장 감가상각비·공장 전력비처럼 여러 제품에 공통인 제조원가를 제조간접원가계정 차변에 모읍니다. 판매수수료는 제품을 만드는 활동의 원가가 아니라 판매비이므로 그 차변에 넣지 않습니다. 실제 제조간접원가의 포함범위를 잘못 정하면 배부액이 맞아도 배부차이와 과소·과대 방향을 잘못 판단하게 됩니다.
계정의 양쪽은 원가의 들어온 곳과 나간 곳을 표시합니다
계정은 같은 성격의 거래와 잔액을 모아 두는 기록 단위입니다. T계정의 왼쪽은 차변, 오른쪽은 대변입니다. 차변을 언제나 증가, 대변을 언제나 감소라고 외우지 않습니다. 재료·상품·재공품·제품 같은 자산은 증가를 차변, 감소를 대변에 기록합니다. 제조간접원가 통제계정은 실제 간접원가를 차변에 모으고 작업에 배부한 금액을 대변에 보냅니다. 비용계정은 원가가 비용으로 인식될 때 차변에 기록하고 결산할 때 손익으로 대체됩니다. 미지급임금 같은 부채는 발생이 대변, 지급이 차변이며 감가상각누계액 같은 자산 차감계정도 잔액 방향이 자산과 반대입니다.
아래 재고자산 T계정은 기말 차변잔액을 오른쪽의 ‘차기이월(기말잔액·비거래)’ 칸에 적어 양쪽 합계를 맞춥니다. 실제로 자산을 줄이는 분개를 했다는 뜻이 아닙니다. 남아 있는 자산을 표시한 것이며 다음 기간에는 차변 기초잔액으로 이어집니다. 지문이 ‘기초’라고 하면 이미 있던 차변잔액, ‘매입·투입·발생’이라고 하면 해당 계정으로 들어온 금액, ‘완성·판매’라고 하면 다음 계정으로 나간 금액, ‘기말’이라고 하면 아직 남은 금액부터 찾습니다. 한 계정의 대변 대체액은 다음 계정의 차변에서 같은 금액으로 확인합니다.
| 계정·집계표 | 성격 | 차변·유입 항목 | 대변·유출 항목 | 잔액·연결의 의미 |
|---|---|---|---|---|
| 제조간접원가 통제계정 | 실제·배부 차이 확인 | 실제 간접원가 발생 | 예정배부 → 재공품 | 차변잔액은 과소배부, 대변잔액은 과대배부입니다 |
| 재공품 | 미완성 자산 | 배부 제조간접원가, 과소배부 비례조정 | 완성대체, 과대배부 비례차감 | 당기분과 전기분이 섞일 수 있습니다 |
| 제품 | 완성·미판매 자산 | 완성대체, 과소배부 비례조정 | 판매대체, 과대배부 비례차감 | 총잔액과 간접원가 요소의 기준을 구분합니다 |
| 매출원가 | 당기비용 | 판매원가, 과소배부 조정 | 과대배부 차감, 결산 손익대체 | 차이 전액조정인지 일부 비례조정인지 지시를 읽습니다 |
| 지문의 표현 | 선택할 계정·자리 | 그 자리에 놓는 이유 |
|---|---|---|
| 실제 제조간접원가 | 통제계정 차변 | 예산 제조간접원가와 다른 숫자입니다 |
| 예정배부율×실제 활동량 | 통제계정 대변 = 재공품 차변 | 예정조업도를 다시 곱하지 않습니다 |
| 매출원가 전액조정 | 차이를 매출원가와 연결 | 재공품·제품 잔액은 조정하지 않습니다 |
| 원가요소 기준 비례배부 | 각 계정 속 배부간접원가 열 | 계정 전체 잔액을 분모로 바꾸지 않습니다 |
| 당기분 기준·기초재고 존재 | 기간별 원가 추적표 | 전기분을 배부기준에서 빼더라도 장부자산 자체를 삭제하지 않습니다 |
지문의 숫자를 계정과 작업표로 연결합니다
2026년 제29번에서 실제 제조간접원가56,000원은 제조간접원가 차변, 직접노무42,000원×140%=58,800원은 대변입니다. 대변이2,800원 많으므로 과대배부입니다. 작업·제품에는 그만큼 원가를 많이 넣어 두었으므로 전액조정 지시에서는 (차) 제조간접원가2,800원 / (대) 매출원가2,800원으로 되돌립니다. 차변이 크면 매출원가를 더하고 대변이 크면 빼는 이유를 잔액 방향으로 확인합니다.
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 56,000 | 예정배부 → 재공품 | 58,800 |
| 미조정 대변잔액(과대배부) | 2,800 | — | — |
| 차변 거래·기초 합계 | 58,800 | 대변 거래·기초 합계 | 58,800 |
| 차기이월 없음 | 0 | 차기이월 없음 | 0 |
| 차변 마감 합계 | 58,800 | 대변 마감 합계 | 58,800 |
| 도해 시점·조정 전잔액: 없음 0원. | |||
| 차기이월: 0 — 남은 잔액이 없습니다. | |||
| 다음 기간 전기이월: 0 — 당기 마감합계에 포함하지 않습니다. | |||
차이를 대차맞춤 칸에 표시한 것이며 아직 조정분개를 한 것은 아닙니다. 어느 쪽이 남았는지 확인한 뒤 지문의 조정방법에 따라 재공품·제품·매출원가 또는 별도 손익과 연결합니다.
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 56,000 | 배부액 → 재공품 차변 | 58,800 |
| 과대배부 조정(상대계정: 매출원가 대변) | 2,800 | — | — |
| 차변 거래·기초 합계 | 58,800 | 대변 거래·기초 합계 | 58,800 |
| 차기이월 없음 | 0 | 차기이월 없음 | 0 |
| 차변 마감 합계 | 58,800 | 대변 마감 합계 | 58,800 |
| 도해 시점·조정 전잔액: 없음 0원. | |||
| 차기이월: 0 — 남은 잔액이 없습니다. | |||
| 다음 기간 전기이월: 0 — 당기 마감합계에 포함하지 않습니다. | |||
배부액이 대변에 더 많이 남아 과대배부입니다. 전액 매출원가 조정이면 (차) 제조간접원가 / (대) 매출원가로 정리합니다. 이미 매출원가에 포함한 원가를 되돌리므로 매출원가는 감소합니다.
계정에서 확인한 원리를 시험의 분류·조건에 적용합니다
정상원가계산의 제조간접원가계정은 차변에 실제 간접재료·간접노무·기타 간접원가, 대변에 재공품 배부액이 기록됩니다. 실제발생액이 크면 차변잔액인 과소배부이고 배부액이 크면 대변잔액인 과대배부입니다. 직접재료·직접노무와 판매관리비는 실제 제조간접원가 합계에서 제외합니다. 원자료가 총재료나 총임금이면 직접·간접 부분부터 나누어야 합니다.
제조간접원가 배부차이는 실제 발생액과 예정배부액이 서로 달라 생기는 차이입니다
정상원가계산에서는 제품이나 작업에 제조간접원가의 실제 발생액을 바로 넣지 않고, 기간 초에 정한 예정배부율을 실제 조업도에 곱한 금액을 배부합니다. 임차료, 공장 감가상각비, 간접재료원가처럼 여러 제품이 함께 사용하는 제조간접원가는 기간이 끝나기 전까지 실제 총액을 알기 어렵기 때문입니다. 그런데 실제 제조간접원가가 기간 초 예상과 정확히 같고 실제 조업도도 예정조업도와 정확히 같을 가능성은 낮습니다. 그 결과 제품에 예정배부한 금액과 실제로 발생한 금액 사이에 차이가 생기며, 이를 제조간접원가 배부차이라고 합니다.
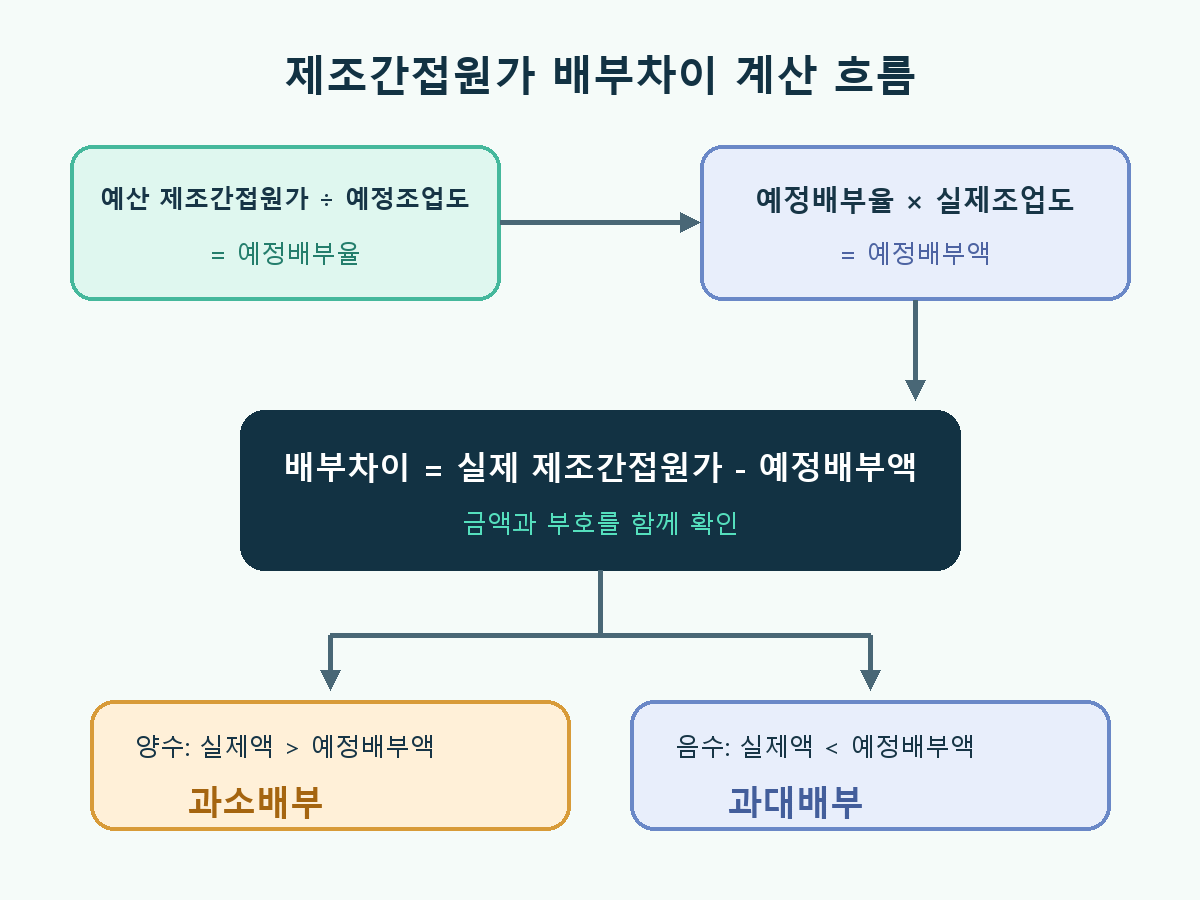
이 절에서는 부호를 일관되게 보기 위해 배부차이 = 실제 제조간접원가 발생액 – 예정배부 제조간접원가로 정의합니다. 이 값이 양수이면 실제로 발생한 원가보다 제품에 배부한 금액이 부족하므로 과소배부입니다. 값이 음수이면 실제 발생액보다 제품에 더 많이 배부했으므로 과대배부입니다. 시험에서 배부차이의 크기를 묻는다면 절댓값을 답하고, 과소인지 과대인지 함께 표시합니다.
| 항목 | 뜻 | 계산 또는 자료 |
|---|---|---|
| 실제 제조간접원가 | 기간 중 실제로 발생한 제조간접원가 총액 | 간접재료·간접노무·공장 감가상각비 등 실제액 |
| 예정배부 제조간접원가 | 제품이나 작업에 예정배부율로 배부한 금액 | 예정배부율 × 실제 조업도 |
| 배부차이 | 실제 발생액과 예정배부액의 차이 | 실제 발생액 – 예정배부액 |
예정배부율과 예정배부액을 순서대로 계산한 뒤 실제 발생액과 비교합니다
문제에서 예정배부율을 직접 주지 않고 예산 제조간접원가와 예정조업도를 주는 경우에는 먼저 예정배부율 = 예산 제조간접원가 ÷ 예정조업도를 계산합니다. 그다음 예정배부율에 실제조업도를 곱하여 예정배부 제조간접원가 = 예정배부율 × 실제조업도를 구합니다. 마지막으로 실제 제조간접원가에서 예정배부액을 빼서 배부차이와 방향을 판정합니다.
예산 제조간접원가 24,000,000원, 예정기계시간 12,000시간, 실제기계시간 11,000시간, 실제 제조간접원가 23,200,000원이라고 가정합니다. 예정배부율은 24,000,000원÷12,000시간=시간당 2,000원입니다. 예정배부액은 2,000원/시간×11,000시간=22,000,000원입니다. 배부차이는 23,200,000원-22,000,000원=1,200,000원이며 양수이므로 1,200,000원 과소배부입니다.
| 단계 | 계산식 | 예시 결과 |
|---|---|---|
| 1. 예정배부율 | 예산 제조간접원가 ÷ 예정조업도 | 24,000,000원÷12,000시간=2,000원/시간 |
| 2. 예정배부액 | 예정배부율 × 실제조업도 | 2,000원/시간×11,000시간=22,000,000원 |
| 3. 배부차이 | 실제 제조간접원가 – 예정배부액 | 23,200,000원-22,000,000원=1,200,000원 과소배부 |
실제 발생액이 더 크면 과소배부이고 예정배부액이 더 크면 과대배부입니다
과소배부는 실제 제조간접원가가 예정배부액보다 큰 상태입니다. 실제로 10,000,000원이 발생했지만 제품에 9,200,000원만 배부했다면 800,000원이 덜 배부된 것입니다. 실제 발생액-예정배부액은 +800,000원이며 과소배부 800,000원입니다. 반대로 과대배부는 예정배부액이 실제 발생액보다 큰 상태입니다. 실제 발생액이 10,000,000원인데 10,600,000원을 배부했다면 600,000원을 더 배부한 것이므로 실제 발생액-예정배부액은 -600,000원이며 과대배부 600,000원입니다.
‘과소’와 ‘과대’는 실제 발생액의 크기를 평가하는 말이 아니라 제품에 배부된 금액이 실제액보다 부족한지 많은지를 나타냅니다. 따라서 실제 발생액이 크다는 이유로 과대배부라고 판단하면 방향이 뒤집힙니다. 식을 반대로 예정배부액-실제 발생액으로 정의할 수도 있지만, 그 경우에는 부호 해석도 반대로 해야 합니다. 한 문제 안에서는 한 가지 식을 끝까지 유지하고 마지막에 말로 방향을 확인해야 합니다.
| 비교 | 실제액-예정배부액 | 판정 |
|---|---|---|
| 실제 발생액 > 예정배부액 | 양수 | 덜 배부했으므로 과소배부 |
| 실제 발생액 = 예정배부액 | 0 | 배부차이 없음 |
| 실제 발생액 < 예정배부액 | 음수 | 더 배부했으므로 과대배부 |
실제 제조간접원가에는 제조활동의 간접원가만 포함합니다
실제 제조간접원가를 자료에서 직접 주지 않고 여러 원가항목을 나열하는 문제에서는 포함범위를 먼저 정해야 합니다. 공장에서 사용한 간접재료원가, 간접노무원가, 공장건물 감가상각비, 공장 전력비, 공장 수선비는 제조간접원가에 포함됩니다. 특정 제품에 직접 추적되는 직접재료원가와 직접노무원가는 제조간접원가가 아니며, 본사 사무실 임차료, 판매수수료, 광고비 같은 판매비와관리비도 제외합니다.
예를 들어 실제 간접재료원가 6,800,000원, 간접노무원가 9,200,000원, 공장 감가상각비 7,500,000원, 공장 전력비 5,100,000원이 발생했다면 실제 제조간접원가는 28,600,000원입니다. 판매수수료 2,000,000원이 함께 제시되어도 이를 더하지 않습니다. 포함범위를 잘못 잡으면 예정배부율과 예정배부액을 정확히 계산해도 마지막 배부차이가 틀립니다.
| 포함 | 제외 | 판정 기준 |
|---|---|---|
| 간접재료원가, 간접노무원가 | 직접재료원가, 직접노무원가 | 특정 제품에 직접 추적되는지 확인합니다. |
| 공장 감가상각비, 공장 전력비 | 본사 사무실 임차료, 광고비, 판매수수료 | 제조활동에 발생한 원가인지 확인합니다. |
부문별 예정배부율을 사용하면 부문별 차이를 계산한 뒤 전체 차이와 맞춥니다
가공부와 조립부가 서로 다른 예정배부율을 사용한다면 각 부문의 예정배부액과 실제 발생액을 따로 비교합니다. 가공부의 예산 제조간접원가가 18,000,000원이고 예정기계시간이 9,000시간이면 예정배부율은 시간당 2,000원입니다. 실제기계시간 8,500시간을 사용했다면 예정배부액은 17,000,000원입니다. 가공부 실제 제조간접원가가 17,400,000원이면 400,000원 과소배부입니다.
조립부의 예산 제조간접원가가 12,000,000원이고 예정직접노무시간이 6,000시간이면 예정배부율은 역시 시간당 2,000원입니다. 실제직접노무시간 6,400시간이면 예정배부액은 12,800,000원입니다. 조립부 실제 제조간접원가가 12,200,000원이므로 600,000원 과대배부입니다. 전체로는 실제액 29,600,000원과 예정배부액 29,800,000원의 차이인 200,000원 과대배부입니다. 부문별 차이를 부호와 함께 합한 +400,000원-600,000원=-200,000원과도 일치합니다.
시험에서는 자료 분류, 세 단계 계산, 방향 확인, 독립 검산의 순서로 풉니다
첫째, 예산 제조간접원가와 예정조업도를 찾아 예정배부율을 계산합니다. 둘째, 예정배부율에 반드시 실제조업도를 곱하여 예정배부액을 구합니다. 셋째, 실제 제조간접원가를 구성하는 항목만 합산합니다. 넷째, 실제 발생액-예정배부액을 계산하고 양수이면 과소배부, 음수이면 과대배부라고 적습니다. 다섯째, 부문별 자료가 있으면 부문별 차이의 부호합과 전체 실제액-전체 예정배부액이 같은지 검산합니다.
예산 제조간접원가를 실제 발생액으로 착각하거나, 예정배부율에 예정조업도를 다시 곱하거나, 판매비와관리비를 실제 제조간접원가에 포함하는 선택지가 자주 출제될 수 있습니다. 또한 차이의 절댓값만 맞고 과소·과대 방향이 바뀐 선택지도 구별해야 합니다. 이 절의 계산 목표는 차이의 금액과 방향을 구하는 데까지이며, 계산한 차이를 어떤 계정에 어떻게 반영할지는 다음 절 범위이므로 여기에서는 앞당겨 다루지 않습니다.
| 점검항목 | 올바른 처리 | 대표 오류 |
|---|---|---|
| 예정배부율 | 예산 제조간접원가 ÷ 예정조업도 | 실제 제조간접원가를 분자로 사용합니다. |
| 예정배부액 | 예정배부율 × 실제조업도 | 예정조업도를 곱합니다. |
| 실제 발생액 | 제조간접원가 항목만 합산합니다. | 직접원가나 판매비와관리비를 포함합니다. |
| 차이 방향 | 실제액-예정배부액의 부호를 해석합니다. | 양수를 과대배부로 뒤집습니다. |
직접 확인한 기출과 계정 풀이의 연결
| 시행연도 | 문항 | 공식 자료 |
|---|---|---|
| 2025년 제62회 | 회계학개론 제26번 | 문제 원문 · 최종정답 |
| 2024년 제61회 | 회계학개론 제27번 | 문제 원문 · 최종정답 |
| 2026년 제63회 | 회계학개론 제29번 | 문제 원문 · 최종정답 |
과대배부와 과소배부, 실제 제조간접원가의 구성요소 역산을 각각 확인했습니다.
2024년 제27문항의 실제 임금발생액은40,000-10,000+20,000=50,000원이고 이 중 직접노무는80%인40,000원입니다. 예정배부액은직접노무의50%=20,000원입니다. 조정 전 매출원가70,000원과 재공품·제품재고 흐름으로 직접재료사용액30,000원을 역산하면 총재료사용액35,000원 중 간접재료는5,000원입니다. 실제 제조간접원가는간접재료5,000+간접노무10,000+제조경비15,000=30,000원입니다. 과소배부10,000원을 더한 매출원가80,000원, 매출총이익20,000원으로 공식 정답②입니다.
선택지에서 바꾸는 조건과 판정 순서
2025년 제26문항은 실제120,000원보다125,000원을 배부하여5,000원 과대배부입니다. 2026년 제29문항도56,000원보다58,800원을 배부하여2,800원 과대배부입니다. 반대로 실제액이 더 크면 과소배부이며 부족하게 들어간 원가를 조정해야 합니다. 두 금액을 더한 총합을 차이라고 제시하는 선택지나 직접원가를 실제간접원가에 섞는 선택지를 주의합니다.
함께 알아야 할 인접 주제와 범위
과소·과대라는 이름은 지출 초과·절약을 곧바로 뜻하지 않습니다. 예산과 실제발생의 차이뿐 아니라 예정 조업도와 실제 활동량의 차이도 배부차이를 만듭니다. 세부 예산·조업도차이 분석은 표준원가 장에서 다루므로 이 절에서는 총배부차이의 정확한 측정과 계정잔액 방향을 확실히 구분합니다.
예제 2개
예제 1
한 공장의 예산 제조간접원가는 24,000,000원이고 예정기계시간은 12,000시간입니다. 실제기계시간은 11,000시간이며 실제 제조간접원가는 23,200,000원입니다. 예정배부율, 예정배부 제조간접원가, 배부차이 및 과소·과대배부 여부를 계산하시오.
예제 2
가공부의 예산 제조간접원가는 18,000,000원, 예정기계시간은 9,000시간, 실제기계시간은 8,500시간, 실제 제조간접원가는 17,400,000원입니다. 조립부의 예산 제조간접원가는 12,000,000원, 예정직접노무시간은 6,000시간, 실제직접노무시간은 6,400시간, 실제 제조간접원가는 12,200,000원입니다. 각 부문과 전체의 배부차이 및 과소·과대배부 여부를 계산하시오.
진짜 나올만한 문제 3개
진짜 나올만한 문제 1
제조간접원가 배부차이의 계산과 판정에 관한 설명으로 옳은 것을 선택하시오.
- 예정배부액은 예정배부율에 예정조업도를 곱하여 계산합니다.
- 실제 발생액이 예정배부액보다 크면 과대배부입니다.
- 실제 발생액-예정배부액이 양수이면 그 절댓값만큼 과소배부입니다.
- 예산 제조간접원가와 실제 제조간접원가는 언제나 같습니다.
- 판매수수료는 실제 제조간접원가에 포함합니다.
진짜 나올만한 문제 2
예산 제조간접원가가 30,000,000원, 예정직접노무시간이 15,000시간, 실제직접노무시간이 14,000시간이며 실제 제조간접원가가 29,500,000원일 때 배부차이와 방향을 선택하시오.
- 500,000원 과소배부
- 1,000,000원 과대배부
- 1,500,000원 과소배부
- 1,500,000원 과대배부
- 2,000,000원 과소배부
진짜 나올만한 문제 3
예산 변동제조간접원가 18,000,000원과 예산 고정제조간접원가 12,000,000원을 예정기계시간 10,000시간으로 배부합니다. 실제기계시간은 9,200시간입니다. 실제 간접재료원가 6,800,000원, 간접노무원가 9,200,000원, 공장 감가상각비 7,500,000원, 공장 전력비 5,100,000원과 판매수수료 2,000,000원이 발생했습니다. 실제 제조간접원가와 배부차이를 선택하시오.
- 27,600,000원, 배부차이 없음
- 28,600,000원, 1,000,000원 과소배부
- 28,600,000원, 1,000,000원 과대배부
- 30,000,000원, 2,400,000원 과소배부
- 30,600,000원, 3,000,000원 과소배부
예제와 문제 해설
예제 1 해설
먼저 지문의 숫자를 아래 계정·작업표의 자리에 놓습니다. 각 금액이 유입인지 유출인지, 기말잔액인지 확인한 뒤 양쪽 합계 또는 원가요소 합계에서 요구한 값을 찾습니다.
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 23,200,000 | 예정배부 → 재공품 | 22,000,000 |
| — | — | 미조정 차변잔액(과소배부) | 1,200,000 |
| 차변 거래·기초 합계 | 23,200,000 | 대변 거래·기초 합계 | 23,200,000 |
| 차기이월 없음 | 0 | 차기이월 없음 | 0 |
| 차변 마감 합계 | 23,200,000 | 대변 마감 합계 | 23,200,000 |
| 도해 시점·조정 전잔액: 없음 0원. | |||
| 차기이월: 0 — 남은 잔액이 없습니다. | |||
| 다음 기간 전기이월: 0 — 당기 마감합계에 포함하지 않습니다. | |||
차이를 대차맞춤 칸에 표시한 것이며 아직 조정분개를 한 것은 아닙니다. 어느 쪽이 남았는지 확인한 뒤 지문의 조정방법에 따라 재공품·제품·매출원가 또는 별도 손익과 연결합니다.
정답: 예정배부율 2,000원/기계시간, 예정배부액 22,000,000원, 배부차이 1,200,000원 과소배부입니다.
예정배부율은 24,000,000원÷12,000시간=2,000원/시간입니다. 예정배부액은 2,000원×11,000시간=22,000,000원입니다. 실제액-예정배부액은 23,200,000원-22,000,000원=+1,200,000원입니다. 양수는 제품에 실제액보다 덜 배부한 상태이므로 1,200,000원 과소배부입니다. 역산하면 예정배부액 22,000,000원에 과소배부액 1,200,000원을 더한 23,200,000원이 실제 발생액과 일치합니다.
예제 2 해설
먼저 지문의 숫자를 아래 계정·작업표의 자리에 놓습니다. 각 금액이 유입인지 유출인지, 기말잔액인지 확인한 뒤 양쪽 합계 또는 원가요소 합계에서 요구한 값을 찾습니다.
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 17,400,000 | 예정배부 → 재공품 | 17,000,000 |
| — | — | 미조정 차변잔액(과소배부) | 400,000 |
| 차변 거래·기초 합계 | 17,400,000 | 대변 거래·기초 합계 | 17,400,000 |
| 차기이월 없음 | 0 | 차기이월 없음 | 0 |
| 차변 마감 합계 | 17,400,000 | 대변 마감 합계 | 17,400,000 |
| 도해 시점·조정 전잔액: 없음 0원. | |||
| 차기이월: 0 — 남은 잔액이 없습니다. | |||
| 다음 기간 전기이월: 0 — 당기 마감합계에 포함하지 않습니다. | |||
차이를 대차맞춤 칸에 표시한 것이며 아직 조정분개를 한 것은 아닙니다. 어느 쪽이 남았는지 확인한 뒤 지문의 조정방법에 따라 재공품·제품·매출원가 또는 별도 손익과 연결합니다.
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 12,200,000 | 예정배부 → 재공품 | 12,800,000 |
| 미조정 대변잔액(과대배부) | 600,000 | — | — |
| 차변 거래·기초 합계 | 12,800,000 | 대변 거래·기초 합계 | 12,800,000 |
| 차기이월 없음 | 0 | 차기이월 없음 | 0 |
| 차변 마감 합계 | 12,800,000 | 대변 마감 합계 | 12,800,000 |
| 도해 시점·조정 전잔액: 없음 0원. | |||
| 차기이월: 0 — 남은 잔액이 없습니다. | |||
| 다음 기간 전기이월: 0 — 당기 마감합계에 포함하지 않습니다. | |||
차이를 대차맞춤 칸에 표시한 것이며 아직 조정분개를 한 것은 아닙니다. 어느 쪽이 남았는지 확인한 뒤 지문의 조정방법에 따라 재공품·제품·매출원가 또는 별도 손익과 연결합니다.
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 29,600,000 | 예정배부 → 재공품 | 29,800,000 |
| 미조정 대변잔액(과대배부) | 200,000 | — | — |
| 차변 거래·기초 합계 | 29,800,000 | 대변 거래·기초 합계 | 29,800,000 |
| 차기이월 없음 | 0 | 차기이월 없음 | 0 |
| 차변 마감 합계 | 29,800,000 | 대변 마감 합계 | 29,800,000 |
| 도해 시점·조정 전잔액: 없음 0원. | |||
| 차기이월: 0 — 남은 잔액이 없습니다. | |||
| 다음 기간 전기이월: 0 — 당기 마감합계에 포함하지 않습니다. | |||
차이를 대차맞춤 칸에 표시한 것이며 아직 조정분개를 한 것은 아닙니다. 어느 쪽이 남았는지 확인한 뒤 지문의 조정방법에 따라 재공품·제품·매출원가 또는 별도 손익과 연결합니다.
정답: 가공부 400,000원 과소배부, 조립부 600,000원 과대배부, 전체 200,000원 과대배부입니다.
가공부 예정배부율은 18,000,000원÷9,000시간=2,000원/시간이고 예정배부액은 2,000원×8,500시간=17,000,000원입니다. 실제액과의 차이는 17,400,000원-17,000,000원=+400,000원이므로 과소배부입니다. 조립부 예정배부율은 12,000,000원÷6,000시간=2,000원/시간이고 예정배부액은 12,800,000원입니다. 12,200,000원-12,800,000원=-600,000원이므로 과대배부입니다. 전체 차이는 +400,000원-600,000원=-200,000원이며, 전체 실제액 29,600,000원-전체 예정배부액 29,800,000원과도 같습니다.
문제 1 해설
정답: ③입니다.
③ 실제 발생액-예정배부액이 양수이면 실제 발생액보다 덜 배부했으므로 그 절댓값만큼 과소배부라는 설명이 옳습니다. ① 예정배부액은 예정배부율에 실제조업도를 곱하므로 틀립니다. ② 실제 발생액이 더 크면 과소배부이므로 틀립니다. ④ 예산액과 실제액은 차이가 날 수 있으므로 틀립니다. ⑤ 판매수수료는 판매비와관리비이므로 실제 제조간접원가에서 제외하여야 합니다.
문제 2 해설
먼저 지문의 숫자를 아래 계정·작업표의 자리에 놓습니다. 각 금액이 유입인지 유출인지, 기말잔액인지 확인한 뒤 양쪽 합계 또는 원가요소 합계에서 요구한 값을 찾습니다.
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 29,500,000 | 예정배부 → 재공품 | 28,000,000 |
| — | — | 미조정 차변잔액(과소배부) | 1,500,000 |
| 차변 거래·기초 합계 | 29,500,000 | 대변 거래·기초 합계 | 29,500,000 |
| 차기이월 없음 | 0 | 차기이월 없음 | 0 |
| 차변 마감 합계 | 29,500,000 | 대변 마감 합계 | 29,500,000 |
| 도해 시점·조정 전잔액: 없음 0원. | |||
| 차기이월: 0 — 남은 잔액이 없습니다. | |||
| 다음 기간 전기이월: 0 — 당기 마감합계에 포함하지 않습니다. | |||
차이를 대차맞춤 칸에 표시한 것이며 아직 조정분개를 한 것은 아닙니다. 어느 쪽이 남았는지 확인한 뒤 지문의 조정방법에 따라 재공품·제품·매출원가 또는 별도 손익과 연결합니다.
정답: ③ 1,500,000원 과소배부입니다.
예정배부율은 30,000,000원÷15,000시간=2,000원/시간이고 예정배부액은 2,000원×14,000시간=28,000,000원입니다. 실제액-예정배부액은 29,500,000원-28,000,000원=+1,500,000원이므로 과소배부입니다. ①은 실제액과 예산액의 차이 500,000원을 답한 값입니다. ②는 배부차이 금액을 500,000원 적게 계산하고 방향도 과대배부로 뒤집었습니다. 시간 차이를 금액으로 바꾸려면 해당 배부율을 곱해야 하며, 그 결과 자체도 실제 발생액과 비교해야 합니다. ④는 금액은 맞지만 방향을 과대배부로 뒤집었습니다. ⑤는 예정배부율 2,000원을 배부차이 금액으로 잘못 확장한 값입니다.
문제 3 해설
먼저 지문의 숫자를 아래 계정·작업표의 자리에 놓습니다. 각 금액이 유입인지 유출인지, 기말잔액인지 확인한 뒤 양쪽 합계 또는 원가요소 합계에서 요구한 값을 찾습니다.
| 실제 항목 | 금액 | 모을 계정 |
|---|---|---|
| 간접재료 | 6,800,000원 | 제조간접원가 차변 |
| 간접노무 | 9,200,000원 | 제조간접원가 차변 |
| 공장 감가상각 | 7,500,000원 | 제조간접원가 차변 |
| 공장 전력 | 5,100,000원 | 제조간접원가 차변 |
| 판매수수료 | 2,000,000원 | 판매비와관리비 차변(제조원가에서 제외) |
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 28,600,000 | 예정배부 → 재공품 | 27,600,000 |
| — | — | 미조정 차변잔액(과소배부) | 1,000,000 |
| 차변 거래·기초 합계 | 28,600,000 | 대변 거래·기초 합계 | 28,600,000 |
| 차기이월 없음 | 0 | 차기이월 없음 | 0 |
| 차변 마감 합계 | 28,600,000 | 대변 마감 합계 | 28,600,000 |
| 도해 시점·조정 전잔액: 없음 0원. | |||
| 차기이월: 0 — 남은 잔액이 없습니다. | |||
| 다음 기간 전기이월: 0 — 당기 마감합계에 포함하지 않습니다. | |||
차이를 대차맞춤 칸에 표시한 것이며 아직 조정분개를 한 것은 아닙니다. 어느 쪽이 남았는지 확인한 뒤 지문의 조정방법에 따라 재공품·제품·매출원가 또는 별도 손익과 연결합니다.
정답: ② 실제 제조간접원가 28,600,000원, 1,000,000원 과소배부입니다.
예산 제조간접원가는 18,000,000원+12,000,000원=30,000,000원이고 예정배부율은 30,000,000원÷10,000시간=3,000원/시간입니다. 예정배부액은 3,000원×9,200시간=27,600,000원입니다. 실제 제조간접원가는 6,800,000원+9,200,000원+7,500,000원+5,100,000원=28,600,000원이며 판매수수료는 제외합니다. 차이는 28,600,000원-27,600,000원=+1,000,000원이므로 과소배부입니다. ①은 예정배부액을 실제액으로 본 값입니다. ③은 금액은 맞지만 방향을 뒤집었습니다. ④는 예산액을 실제액으로 잘못 사용했습니다. ⑤는 판매수수료까지 실제 제조간접원가에 포함한 값입니다.
공식 출처와 적용 기준
- Q-Net 2024년 제61회 세무사 1차 공식 문제지 — 회계학개론 제27번의 지문·수치·선택지를 확인하였습니다.
- Q-Net 2024년 공식 최종정답 — 해당 문항의 최종 정답을 대조하였습니다.
- Q-Net 2025년 제62회 세무사 1차 공식 문제지 — 회계학개론 제26번의 지문·수치·선택지를 확인하였습니다.
- Q-Net 2025년 공식 최종정답 — 해당 문항의 최종 정답을 대조하였습니다.
- Q-Net 2026년 제63회 세무사 1차 공식 문제지 — 회계학개론 제29번의 지문·수치·선택지를 확인하였습니다.
- Q-Net 2026년 공식 최종정답 — 해당 문항의 최종 정답을 대조하였습니다.
- Q-Net 세무사 시험과목 및 방법 — 회계학개론, 객관식 5지택일형, 시험일 현재 기준 및 K-IFRS 적용 안내를 확인하였습니다. 2027년 시행계획을 확정 공고로 단정하지 않습니다.
- 한국회계기준원 시행 중 K-IFRS 제1002호 재고자산 원문 — 매입원가(문단 11), 전환원가와 정상조업도(12~13), 결합생산·부산물(14), 비정상 낭비와 제외원가(16), 판매 시 비용인식(34)을 확인하였습니다.
동국대학교 공개 회계원리 강의, 원장 마감·차기이월·집합손익 설명 — 표의 마감·이월 설명 확인일: 2026-10-24. 이 보완은 기존 거래조건·정답·회계기준 적용 전제를 바꾸지 않습니다.