
 By
2027 세무사1차시험 준비 · 원가관리회계
고정예산·변동예산·실제원가·표준배부액의 비교 대상을 구분합니다. 숫자 T계정에서 총차이를 확인한 뒤 변동예산차이와 조업도차이로 연결하고, 유리·불리의 부호와 역산을 예제 2개·5지선다 3개로 연습합니다.
원가차이의 비교 대상과 계정 잔액
원가차이분석은 실제로 발생한 원가와 사전에 정한 비교 원가의 차이를 구하여 그 원인을 조사하는 절차입니다. 차이가 생겼다는 사실과 담당자에게 책임이 있다는 판단은 별개입니다. 생산량 자체가 달라지면 허용할 원가도 달라질 수 있으므로, 먼저 같은 기간·같은 원가항목·어떤 조업도와 표준을 비교하는지 정합니다. 원가통제는 불필요한 자원 소비를 줄이기 위한 활동이고, 차이분석은 조사할 항목을 찾는 정보를 제공합니다.
Q-Net 2024년 제61회 1차 2교시 A형 회계학개론 32번과 2026년 제63회 같은 과목 A형 28번은 제조간접원가의 예산·기준조업도·표준허용시간과 조업도차이를 연결하는 문제입니다. 두 원문과 공식 최종정답을 확인하였습니다. 이 절에서는 실제원가·변동예산·표준배부액을 어디에 놓고 비교하는지 학습합니다. 직접재료 가격·수량, 노무 임률·능률 및 제조간접원가의 세부 차이분해는 제4절에서 학습하므로, 그 심화 계산을 이 절의 문항에 요구하지 않습니다.
제조간접원가 계정의 차변에는 공장에서 실제 발생한 간접원가를 모으고 대변에는 재공품으로 배부한 원가를 기록합니다. 재공품과 제품은 재고자산이므로 증가가 차변, 완성·판매에 따른 감소가 대변입니다. 매출원가는 판매된 제품 등에 대응하는 비용으로 차변에 기록한 뒤 기말에 집합손익으로 마감합니다. 미지급금과 미지급임금은 아직 지급하지 않은 채무인 부채로서 발생액이 대변입니다. 예산액은 사전 비교 기준이므로 예산을 작성했다는 이유로 이 계정들에 발생원가를 기록하지 않습니다.
T계정의 거래·기말잔액·마감 표시를 먼저 구별합니다
차변은 왼쪽, 대변은 오른쪽입니다. 한 거래의 분개 전체는 차변금액 합계와 대변금액 합계가 같아야 하지만, 한 계정에 기록한 거래의 좌우 합계는 다를 수 있습니다. 예를 들어 현금 차변의 상대계정이 자본금 대변이면 그 거래의 대차는 두 계정 사이에서 맞습니다. 한 T계정의 같은 행에 놓인 왼쪽·오른쪽 항목이 반드시 한 거래의 상대 분개라는 뜻도 아닙니다. 거래번호와 계정명을 함께 읽습니다.
자산·비용은 보통 증가가 차변, 감소가 대변이고, 부채·자본·수익은 보통 증가가 대변, 감소가 차변입니다. 감가상각누계액 같은 차감계정은 본계정과 방향이 다릅니다. 따라서 차변을 언제나 수입, 대변을 언제나 지출로 해석하면 안 됩니다. 먼저 계정의 성격과 상대계정을 고른 다음 금액의 자리를 정합니다.
기말잔액은 기초잔액과 당기 거래를 기록한 뒤 더 큰 쪽에 남은 차액입니다. 자산·부채·자본 계정에 차변잔액이 남으면 반대쪽 대변에 같은 금액을 ‘차기이월’로 적어 마감합계를 맞춥니다. 다음 기간에는 원래 잔액 방향인 차변의 ‘전기이월’로 시작합니다. 대변잔액은 반대로 차변에 차기이월을 쓰고 다음 기간 대변으로 전기이월합니다.
차기이월은 새 거래나 현금 지급·수취, 비용 발생이 아닙니다. 이미 남아 있는 잔액을 다음 기간으로 이어 주기 위한 장부의 마감 표시이므로 별도의 거래 분개를 하지 않습니다. 표 안의 기말잔액 설명행은 참고값이고, 다음 기간 전기이월행은 다음 기간의 출발값입니다. 둘을 당기 마감합계에 다시 더하지 않습니다. 표의 ‘거래·기초 합계’와 ‘마감 합계’도 구별합니다.
수익·비용 계정은 재무상태표 계정처럼 다음 회계연도로 잔액을 이월하지 않습니다. 기말잔액을 집합손익으로 대체하여 마감하고 해당 계정의 차기이월은0입니다. 집합손익에 모인 차액은 당기순이익 또는 당기순손실로 이익잉여금에 연결됩니다. 이 손익대체는 결산 마감분개이며, 단순한 차기이월 표시와 다릅니다. 기타포괄손익은 해당 자본항목으로 연결하며 집합손익에 섞지 않습니다. 아래 손익계정의 마감행은 거래 기록 후의 결산 단계를 보여 주며, 앞의 거래순 분개·결산 전 시산표에는 중복 가산하지 않습니다.
단계별 비교 표는 서로 다른 시점의 잔액 스냅샷입니다. 각 표의 차기이월은 그 시점에서 장부를 닫는다고 가정한 표시이지, 실제 장부에서 거래 단계마다 이월한다는 뜻이 아닙니다. 뒤에 추가 거래가 있으면 최종 기말잔액은 달라집니다. 원가흐름의 중간단계 표도 회계연도 말 전체 장부가 아니라 그 단계까지의 기록입니다. 특히 제조간접원가의 미배부액·배부차이는 후속 배부·차이조정이 필요한 잔액이며 재고자산처럼 무조건 다음 연도로 이월하는 것이 아닙니다. 그런 표는 ‘도해 시점·조정 전 잔액 표시’로 양쪽을 맞추고, 아직 확정되지 않은 연말 이월금액을 임의로 만들지 않습니다. 연결정산표도 개별 회사 장부와 다르며 그 잔액 마감 표시를 실제 개별장부 분개로 입력하지 않습니다.
실제 발생과 표준배부를 먼저 T계정에 기록합니다
한 기업의 당기 고정제조간접원가 예산은 20,000원이고, 시간당 변동제조간접원가 표준배부율은 40원입니다. 원래 예산과 고정원가 배부율의 기준조업도는 모두 1,000직접노무시간입니다. 제품 1개당 표준직접노무시간은 0.5시간이고 실제 생산량은 1,800개이므로 그 산출량에 허용할 표준시간은 900시간입니다. 제조간접원가는 시간당 고정 20원·변동 40원, 합계 60원의 표준배부율을 사용합니다. 실제 제조간접원가 발생액 58,000원은 모두 공장 용역대가이며 미지급 상태입니다. 금액은 같은 기간·같은 공장 범위입니다.
| 지문 단서 | 계정·보조표 | 기록 또는 비교 위치 |
|---|---|---|
| 실제 공장 용역원가 58,000원 발생·미지급 | 제조간접원가 / 미지급금 | 제조간접원가 차변 58,000원, 미지급금 대변 58,000원입니다. |
| 실제 1,800개에 허용한 900시간 | 표준허용시간 계산 보조표 | 실제 작업시간 그 자체가 아닙니다. 이 글의 변동예산은 실제 산출량의 표준허용시간을 기준으로 합니다. |
| 900시간에 합계 표준배부율 60원/시간 적용 | 재공품 / 제조간접원가 | 재공품 차변과 제조간접원가 대변에 같은 54,000원을 기록합니다. |
| 예산 20,000원, 원래 기준 1,000시간 | 예산·차이분석 보조표 | 예산은 실제 발생 분개가 아니며, 고정원가 예산과 원래 조업도의 전체 고정예산을 구별합니다. |
| 배부 후 차변에 남는 4,000원 | 제조간접원가 조정 전 잔액 | 실제 58,000원과 표준배부 54,000원의 차이입니다. 연말 차기이월액을 미리 확정하지 않습니다. |
| 단계·지문 단서 | 차변 계정·금액 | 대변 계정·금액 |
|---|---|---|
| ① 공장 용역대가 발생, 미지급 | 제조간접원가 58,000 | 미지급금 58,000 |
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 용역원가 발생 | 58,000 | — | — |
| 차변 거래·기초 합계 | 58,000 | 대변 거래·기초 합계 | 0 |
| — | — | 미배부액·배부차이 잔액 표시(비거래) | 58,000 |
| 차변 마감 합계 | 58,000 | 대변 마감 합계 | 58,000 |
| 도해 시점·조정 전잔액: 차변 58,000원. | |||
| 차기이월: 미확정 — 중간 도해의 조정 전 잔액입니다. 후속 배부·차이조정 전의 금액을 연말 차기이월액으로 확정하지 않습니다. | |||
①의 58,000원은 이미 공장에서 자원을 소비한 실제 발생원가입니다. 지급이 늦어져도 실제원가가 사라지지 않으며 상대편에는 채무가 남습니다. 위 표의 차변잔액 58,000원은 아직 배부를 하지 않은 도해 시점의 금액입니다. 표 안의 잔액 표시를 실제 대변 거래나 확정된 다음 연도 이월액으로 읽지 않습니다.
| 단계·지문 단서 | 차변 계정·금액 | 대변 계정·금액 |
|---|---|---|
| ② 실제 산출량에 대한 제조간접원가 표준배부 | 재공품 54,000 | 제조간접원가 54,000 |
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 58,000 | 재공품에 표준배부 | 54,000 |
| 차변 거래·기초 합계 | 58,000 | 대변 거래·기초 합계 | 54,000 |
| — | — | 미배부액·배부차이 잔액 표시(비거래) | 4,000 |
| 차변 마감 합계 | 58,000 | 대변 마감 합계 | 58,000 |
| 도해 시점·조정 전잔액: 차변 4,000원. | |||
| 차기이월: 미확정 — 중간 도해의 조정 전 잔액입니다. 후속 배부·차이조정 전의 금액을 연말 차기이월액으로 확정하지 않습니다. | |||
②에서 실제 산출량의 표준시간 900시간에 60원/시간을 적용한 54,000원이 제조간접원가 대변에서 재공품 차변으로 넘어갑니다. 실제 발생 58,000원과 차변·대변 거래합계가 다르므로 차변에 4,000원이 남습니다. 이 금액이 이 사례의 제조간접원가 총차이이며, 실제원가가 표준배부액보다 크므로 불리한 차이입니다. 예산을 차변이나 대변에 실제 거래처럼 추가하여 잔액을 없애면 안 됩니다.
고정예산·변동예산·표준배부액은 다른 기준입니다
고정예산 또는 정태예산은 특정한 당초 조업도에 맞추어 작성해 둔 예산입니다. 고정원가만 모은 예산이라는 뜻이 아닙니다. 반대로 변동예산 또는 신축예산은 조업도 변화에 맞추어 허용할 원가를 다시 계산하는 예산으로, 변동원가뿐 아니라 관련 범위에서 일정한 고정원가도 포함합니다. 관련 범위는 고정원가 총액과 단위당 변동원가라는 원가관계가 성립하는 활동 구간입니다. 이 글은 그 범위 안에서 같은 기간의 원가를 비교합니다.
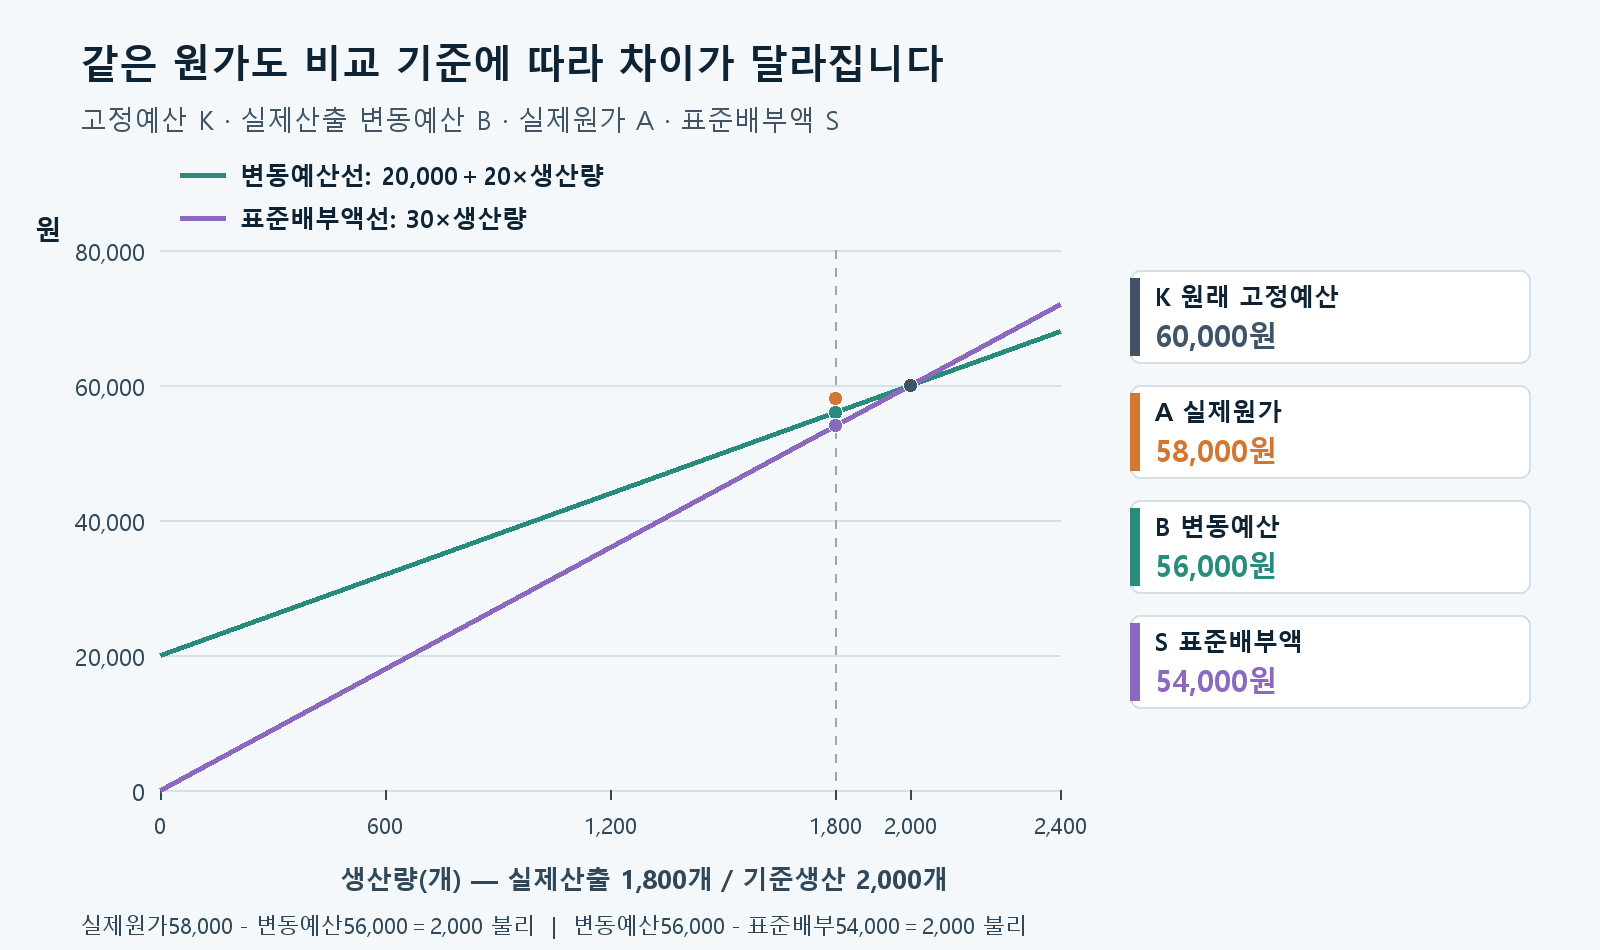
당초 1,000시간에 맞춘 고정예산은 고정 20,000원과 변동 40,000원으로 합계 60,000원입니다. 실제 산출량에 허용한 900시간으로 신축한 변동예산은 고정 20,000원과 변동 36,000원으로 합계 56,000원입니다. 생산량이 줄어도 공장 고정원가 예산 전체가 같은 비율로 줄어들지는 않습니다. 변동예산의 고정 부분 20,000원은 그대로 남기고 변동 부분만 900시간에 맞춥니다.
표준배부액은 실제 산출량에 표준배부율을 적용하여 제품에 부담시킨 원가입니다. 변동예산과 같은 금액이라고 가정하지 않습니다. 위 사례의 변동원가 부분은 두 금액 모두 36,000원이지만, 변동예산은 고정원가 전체 20,000원을 포함하고 표준배부액은 고정원가 배부액 18,000원만 포함합니다. 고정배부율은 예산 20,000원을 기준 1,000시간으로 나눈 20원/시간이며, 이를 실제 산출의 표준시간 900시간에 적용하기 때문입니다. 고정원가를 배부할 때 실제 원가발생과 다른 기준으로 제품에 나누어 담는다는 점이 차이의 이유입니다.
| 기호·금액 | 기준 조업도 | 구성 | 실제 장부 거래 여부 |
|---|---|---|---|
| K: 고정예산 60,000 | 당초 기준 1,000시간 | 고정 20,000+변동 40,000 | 예산 비교값입니다. |
| B: 변동예산 56,000 | 실제 산출량의 표준허용 900시간 | 고정 20,000+변동 36,000 | 예산 비교값입니다. |
| A: 실제원가 58,000 | 당기 실제로 발생한 금액 | 실제 원가 자료 | 제조간접원가 차변의 발생액입니다. |
| S: 표준배부액 54,000 | 실제 산출량의 표준허용 900시간 | 고정 배부 18,000+변동 배부 36,000 | 제조간접원가 대변 → 재공품 차변입니다. |
변동예산차이는 이 글에서 실제산출량에 대한 변동예산 B와 실제원가 A의 차이입니다. 58,000원에서 56,000원을 차감한 2,000원은 같은 산출량에 허용한 원가를 초과한 불리한 차이입니다. 고정제조간접원가 조업도차이는 변동예산 B와 표준배부액 S의 차이이며, 고정예산 부분 20,000원에서 실제 산출에 배부한 고정원가 18,000원을 차감한 2,000원 불리입니다. 이는 생산설비의 기준 규모와 실제 산출량의 차이가 제품의 고정원가 배부에 미친 금액이며, 그 자체가 현금 지출 초과액이나 작업자의 낭비액은 아닙니다.
T계정의 실제 차변 58,000원과 표준배부 대변 54,000원 사이에 변동예산 56,000원을 놓으면 관계가 드러납니다. A-S=(A-B)+(B-S)입니다. 따라서 총차이 4,000원 불리=변동예산차이 2,000원 불리+조업도차이 2,000원 불리입니다. 총차이의 비교 대상이 실제원가와 표준배부액이라는 점을 먼저 정한 뒤 식을 사용합니다. 예산 두 개만 비교한 금액을 그대로 장부 원가차이라고 부르지 않습니다.
| 기호 | 뜻·단위 | 이 글의 관계 |
|---|---|---|
| F / v | 고정원가 예산 원 / 변동배부율 원·시간당 | F는 원, v는 원/시간입니다. |
| N / H | 배부율 기준시간 / 실제 산출의 표준허용시간 | 둘 다 시간이며 H는 실제 산출량×제품 단위당 표준시간입니다. |
| f | 고정제조간접원가 표준배부율 원/시간 | f=F÷N입니다. |
| B / S | 실제산출 변동예산 / 표준배부액, 둘 다 원 | B=F+vH, S=(v+f)H입니다. |
| A-B / B-S / A-S | 변동예산차이 / 고정원가 조업도차이 / 총차이 | B-S=F-fH=f(N-H)이며 세 차이 모두 원 단위입니다. |
변동예산은 어느 조업도에 맞추었는지를 반드시 함께 읽습니다. 이 글과 자체 문항은 실제 생산량에 대한 표준허용시간 H로 신축합니다. 실제 작업시간과 표준허용시간이 다를 수 있으므로 둘을 바꾸어 쓰지 않습니다. 실제 작업시간을 기준으로 신축한 예산이 별도로 주어지는 문제에서는 그 금액과의 비교가 더 좁은 소비차이 등을 나타낼 수 있습니다. 실제 투입과 표준허용 투입을 나누는 자세한 능률·소비 차이분석은 다음 절에서 다룹니다.
유리·불리와 다른 비교 기준을 구별합니다
이 글은 원가 차이를 비교하므로 A-B 또는 A-S가 양수이면 원가가 기준보다 큰 불리, 음수이면 기준보다 작은 유리로 표시합니다. 차이의 크기는 절댓값으로 쓰고 유리·불리를 붙입니다. 여러 차이를 합할 때는 불리를 양수, 유리를 음수로 되돌려 순액을 계산합니다. 실제원가가 표준배부보다 크면 제조간접원가 계정에 차변잔액이, 작으면 대변잔액이 생깁니다. 잔액 방향과 유리·불리를 연결하되, 이 판단을 수익이나 이익 차이에 무조건 적용하지 않습니다.
별도의 비교 상황에서 다른 조건은 같고 실제 제조간접원가만 52,000원이었다면, 변동예산 56,000원보다 4,000원 적어 유리하고 고정원가 조업도차이는 여전히 2,000원 불리입니다. 두 차이를 상계한 총차이는 2,000원 유리입니다. 아래는 이 별도 상황의 계정이며 위 실제원가 58,000원인 장부에 다시 합하여 기장하지 않습니다.
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 별도 상황 실제 발생액 | 52,000 | 표준배부액 | 54,000 |
| 차변 거래·기초 합계 | 52,000 | 대변 거래·기초 합계 | 54,000 |
| 미배부액·배부차이 잔액 표시(비거래) | 2,000 | — | — |
| 차변 마감 합계 | 54,000 | 대변 마감 합계 | 54,000 |
| 도해 시점·조정 전잔액: 대변 2,000원. | |||
| 차기이월: 미확정 — 중간 도해의 조정 전 잔액입니다. 후속 배부·차이조정 전의 금액을 연말 차기이월액으로 확정하지 않습니다. | |||
원래 고정예산 K 60,000원과 실제원가 A 58,000원만 비교하면 2,000원 유리입니다. 그러나 같은 실제 산출량의 변동예산은 56,000원이므로 원가가 2,000원 초과합니다. 원래보다 생산을 적게 했는데 예산을 그대로 두었기 때문에, 단순한 예산 절감액을 원가통제 성과로 판단하면 안 됩니다. 원래 고정예산과의 차이 A-K=(A-B)+(B-K)이고, 이 예에서는 +2,000원과 -4,000원의 합계가 -2,000원입니다. B-K는 조업도 변화에 따른 예산금액의 차이이며, 앞에서 계산한 고정제조간접원가 조업도차이 B-S와는 비교 대상과 부호가 다릅니다.
따라서 문제의 ‘총차이’가 무엇을 비교하는지 식과 지문으로 확인합니다. 이 절의 표준원가 문제에서 제조간접원가 총차이는 A-S입니다. 당초 예산에 대한 전체 차이를 묻는다면 A-K를 계산합니다. 이 사례는 당초 고정예산의 조업도와 배부율의 기준조업도를 같은 N으로 정했지만, 지문에서 둘이 다르게 주어지면 각각의 수량을 사용해야 합니다. 기준조업도가 실제 산출의 표준허용시간보다 크면 고정원가 조업도차이는 불리이며, 반대이면 유리입니다. 이 금액은 변동배부율이 아니라 고정배부율 f에 기준시간과 표준허용시간의 차이를 적용한 값입니다.
차이분석의 목적은 중요한 차이에 조사 노력을 집중하는 예외관리와 원인 파악입니다. 불리한 차이가 발생했다고 담당자의 과실이 확정되는 것은 아닙니다. 시장의 용역가격 상승이나 생산량 감소의 원인을 확인해야 합니다. 유리한 차이도 품질 저하·예방정비 생략 등으로 발생할 수 있으므로 항상 좋은 성과라고 단정하지 않습니다. 원가항목·생산량·품질·통제가능성·기간을 함께 확인합니다. 조업도차이는 고정원가의 배부구조에서 생기므로 그것만 보고 변동자원의 능률 저하라고 판단하지 않습니다.
분석한 총차이를 원가흐름과 손익에 연결합니다
처음 사례에 당기 직접재료 소비원가 180,000원과 직접노무원가 72,000원을 추가하며 이 두 원가는 실제와 표준이 같다고 가정합니다. 직접임금은 미지급 상태입니다. 기초·기말 재공품·제품은 없고 당기 제품을 전량 완성·판매합니다. 당기 매출액은450,000원, 판매비와관리비는25,000원입니다. 차이는 모두 당기의 통상적 원가이며 이 사례에서는 잔여 원가차이를 전액 매출원가에 조정하는 조건을 사용합니다. 재고가 남거나 비정상 낭비가 있으면 모든 차이를 똑같이 처리하지 않습니다. 차이의 인식 시점과 배분법 전체는 후속 절의 범위입니다.
| 단계·지문 단서 | 차변 계정·금액 | 대변 계정·금액 |
|---|---|---|
| ③ 직접재료와 직접노무의 추가 집계 | 재공품 252,000 | 재료 180,000 / 미지급임금 72,000 |
| ④ 전량 완성 | 제품 306,000 | 재공품 306,000 |
| ⑤ 전량 판매의 원가 대체 | 매출원가 306,000 | 제품 306,000 |
| ⑥ 이 사례의 불리한 원가차이 정산 | 매출원가 4,000 | 제조간접원가 4,000 |
| ⑦ 회계기간 말 매출원가 마감 | 집합손익 310,000 | 매출원가 310,000 |
③에서 직접재료와 직접노무의 합계252,000원을 재공품에 추가합니다. 앞서 ②에서 들어온 제조간접원가54,000원과 합하면 재공품 차변 합계가306,000원이 됩니다. 재료·노무·간접원가는 각각 한 번씩만 들어가며, 예산56,000원이나60,000원을 이 실제 원가흐름에 끼워 넣지 않습니다. 이306,000원이④의 완성원가로 제품에 옮겨집니다.
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 직접재료원가 | 180,000 | 완성하여 제품으로 대체 | 306,000 |
| 직접노무원가 | 72,000 | — | — |
| 제조간접원가 표준배부 | 54,000 | — | — |
| 차변 거래·기초 합계 | 306,000 | 대변 거래·기초 합계 | 306,000 |
| 차기이월 없음 | 0 | 차기이월 없음 | 0 |
| 차변 마감 합계 | 306,000 | 대변 마감 합계 | 306,000 |
| 마감 전 기말잔액: 없음 0원. | |||
| 차기이월: 0 — 남은 잔액이 없습니다. | |||
| 다음 기간 전기이월: 0 — 당기 마감합계에 포함하지 않습니다. | |||
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 재공품 완성원가 | 306,000 | 전량 판매하여 매출원가로 대체 | 306,000 |
| 차변 거래·기초 합계 | 306,000 | 대변 거래·기초 합계 | 306,000 |
| 차기이월 없음 | 0 | 차기이월 없음 | 0 |
| 차변 마감 합계 | 306,000 | 대변 마감 합계 | 306,000 |
| 마감 전 기말잔액: 없음 0원. | |||
| 차기이월: 0 — 남은 잔액이 없습니다. | |||
| 다음 기간 전기이월: 0 — 당기 마감합계에 포함하지 않습니다. | |||
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 58,000 | 재공품 표준배부 | 54,000 |
| — | — | 잔여차이 매출원가 정산 | 4,000 |
| 차변 거래·기초 합계 | 58,000 | 대변 거래·기초 합계 | 58,000 |
| 차기이월 없음 | 0 | 차기이월 없음 | 0 |
| 차변 마감 합계 | 58,000 | 대변 마감 합계 | 58,000 |
| 도해 시점·조정 전잔액: 없음 0원. | |||
| 차기이월: 0 — 남은 잔액이 없습니다. | |||
| 다음 기간 전기이월: 0 — 당기 마감합계에 포함하지 않습니다. | |||
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 제품 판매원가 | 306,000 | — | — |
| 불리한 원가차이 조정 | 4,000 | — | — |
| 차변 거래·기초 합계 | 310,000 | 대변 거래·기초 합계 | 0 |
| — | — | 집합손익 대체(손익계정 마감분개) | 310,000 |
| 차변 마감 합계 | 310,000 | 대변 마감 합계 | 310,000 |
| 마감 전 기말잔액: 차변 310,000원. 계정 자체의 마감 후 잔액은0입니다. | |||
| 차기이월: 0 — 손익계정은 차기이월하지 않습니다. | |||
| 행 | 금액 | 의미 |
|---|---|---|
| 직접재료원가 | 180,000 | 재공품 차변 유입 |
| 직접노무원가 | 72,000 | 재공품 차변 유입 |
| 제조간접원가 표준배부 | 54,000 | 재공품 차변 유입 |
| 당기총제조원가·당기제품제조원가 | 306,000 | 기초·기말 재공품이 모두0인 조건 |
| 판매제품 표준원가 | 306,000 | 기초·기말 제품이 모두0인 조건 |
| 불리한 원가차이 조정 | 4,000 | 이 사례의 전액 매출원가 조정 |
| 조정 후 매출원가 | 310,000 | 실제 제조원가 총액과 일치 |
| 매출액 | 450,000 | 주어진 당기 판매대금 |
| 매출총이익 | 140,000 | 450,000-310,000 |
| 판매비와관리비 | 25,000 | 제품 제조원가와 구별 |
| 영업이익 | 115,000 | 140,000-25,000 |
변동예산차이와 조업도차이로 4,000원을 나누는 분석 자체는 새 비용이나 부채를 만드는 거래가 아닙니다. 실제 원가계정의 잔액과 원가분석 보조표를 구별합니다. 한국채택국제회계기준 제1002호에 따라 표준원가 평가액은 실제원가와 유사해야 하고 표준은 정기적으로 검토합니다. 낮은 조업도 때문에 제품의 고정원가 배부액을 높이지 않으며, 배부되지 않은 고정원가는 발생기간 비용으로 처리합니다. 본문 정산 후 제조간접원가 잔액은0원이고, 매출원가는 집합손익으로 마감하여 차기이월0원입니다. 정산 전 잔액을 확정된 연말 이월액으로 표시하지 않습니다.
시험에서는 ① 실제원가 A의 기간·원가 포함범위를 확인하고, ② 원래 예산의 조업도와 배부율 기준 N을 구별하며, ③ 실제 산출량에서 표준허용시간 H를 구합니다. 다음으로 ④ 실제산출 변동예산 B와 표준배부액 S를 서로 다른 칸에 계산하고, ⑤ 지문이 요구한 비교에 따라 A-B·B-S·A-S 또는 A-K를 선택합니다. 마지막으로 ⑥ 유리는 음수, 불리는 양수로 합산하여 총차이를 검산합니다. 원가가 덜 발생했다는 말만으로 표준에 비하여 효율적이었다고 결론짓지 않습니다.
예제2개
예제 1. 네 비교금액과 총차이
고정제조간접원가 예산은 30,000원, 변동제조간접원가 표준배부율은 20원/직접노무시간입니다. 원래 고정예산의 조업도와 고정원가 배부율의 기준조업도는 모두 2,500직접노무시간입니다. 제품 1개당 표준시간은2시간이고 실제 생산량은1,000개입니다. 실제 제조간접원가 발생액은74,000원이며 용역대가 전액이 미지급금입니다.
실제산출량의 표준허용시간으로 신축한 변동예산, 표준배부액, 변동예산차이, 고정원가 조업도차이와 제조간접원가 총차이를 구하시오. 원래 고정예산과 실제원가만 비교한 결과와도 구별하시오.
예제 2. 유리한 변동예산차이에서 실제원가 역산
고정제조간접원가 예산은48,000원, 변동배부율은6원/직접노무시간, 고정배부율의 기준조업도는12,000직접노무시간입니다. 제품 1개당 표준시간은4시간이고 실제 생산량은2,500개입니다. 실제산출량의 표준허용시간으로 신축한 변동예산과 실제원가를 비교한 변동예산차이는3,000원 유리입니다. 실제 제조간접원가 발생액은 전액 미지급금으로 처리합니다.
실제 제조간접원가 발생액과 표준배부액을 구하고, 제조간접원가 총차이의 금액·유리/불리를 판단하시오.
진짜 나올만한 문제
다음3개는 이 절의 예산 비교·부호·역산을 연습하는 자체 제작5지선다이며 실제 기출의 전재가 아닙니다.
문제 1. 변동예산차이·조업도차이·총차이
고정제조간접원가 예산은12,000원, 변동배부율은15원/직접노무시간입니다. 원래 고정예산과 배부율의 기준조업도는2,000시간이고, 제품 1개당 표준시간은2시간입니다. 실제 생산량은800개, 실제 제조간접원가 발생액은39,000원입니다. 변동예산은 실제산출량의 표준허용시간으로 신축합니다. 변동예산차이, 고정제조간접원가 조업도차이 및 실제원가-표준배부액인 총차이를 순서대로 옳게 제시한 것을 고르시오.
문제 2. 예산과 차이분석의 의미
고정예산·변동예산 및 원가차이분석에 관한 설명 중 옳은 것을 고르시오.
문제 3. 유리한 총차이에서 변동예산차이 역산
고정제조간접원가 예산은30,000원, 변동배부율은10원/직접노무시간입니다. 원래 고정예산과 고정배부율의 기준조업도는6,000시간입니다. 제품 1개당 표준시간은5시간, 실제 생산량은1,000개이며, 실제원가-표준배부액으로 정의한 제조간접원가 총차이는2,000원 유리입니다. 실제산출량의 표준허용시간으로 신축한 변동예산에 대한 변동예산차이로 옳은 것을 고르시오.
다섯 문항의 정답과 상세 해설
예제 1 해설
정답: 변동예산70,000원, 표준배부액64,000원, 변동예산차이4,000원 불리, 조업도차이6,000원 불리, 총차이10,000원 불리입니다.
실제산출1,000개에 개당2시간을 적용하여 표준허용시간2,000시간을 먼저 계산합니다. 예산과 배부액의 칸은 구별하고 실제 발생액과 표준배부액만 실제 계정의 양쪽에 대응합니다.
| 금액·차이 | 계산 | 결과 |
|---|---|---|
| 고정배부율 f | 30,000÷2,500 | 12원/시간 |
| 원래 고정예산 K | 30,000+20×2,500 | 80,000 |
| 실제산출 변동예산 B | 30,000+20×2,000 | 70,000 |
| 표준배부액 S | (20+12)×2,000 | 64,000 |
| 변동예산차이 A-B | 74,000-70,000 | 4,000 불리 |
| 조업도차이 B-S | 70,000-64,000 | 6,000 불리 |
| 총차이 A-S | 74,000-64,000 | 10,000 불리 |
| 원래 고정예산과의 차이 A-K | 74,000-80,000 | 6,000 유리 |
| 단계·지문 단서 | 차변 계정·금액 | 대변 계정·금액 |
|---|---|---|
| 실제 공장 용역원가 발생 | 제조간접원가 74,000 | 미지급금 74,000 |
| 표준배부 | 재공품 64,000 | 제조간접원가 64,000 |
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 74,000 | 재공품 표준배부 | 64,000 |
| 차변 거래·기초 합계 | 74,000 | 대변 거래·기초 합계 | 64,000 |
| — | — | 미배부액·배부차이 잔액 표시(비거래) | 10,000 |
| 차변 마감 합계 | 74,000 | 대변 마감 합계 | 74,000 |
| 도해 시점·조정 전잔액: 차변 10,000원. | |||
| 차기이월: 미확정 — 중간 도해의 조정 전 잔액입니다. 후속 배부·차이조정 전의 금액을 연말 차기이월액으로 확정하지 않습니다. | |||
계정의 차변잔액10,000원이 총차이와 일치합니다. 분석한4,000원과6,000원을 원장에 새 거래로 더하지 않습니다. 정산 조건은 제시되지 않았으므로 조정 전 잔액을 표시하고 차기이월을 확정하지 않습니다. 별도 검산으로 고정배부율12원에 기준과 허용의 차이500시간을 곱하면 조업도차이6,000원이며, 변동예산차이4,000원과의 합계가10,000원입니다. 원래 예산과의6,000원 유리는 같은 산출량의 원가절감으로 해석하지 않습니다.
예제 2 해설
정답: 실제원가105,000원, 표준배부액100,000원, 총차이5,000원 불리입니다.
실제 생산2,500개×표준4시간=허용10,000시간입니다. 변동예산은 고정48,000원과 변동60,000원으로108,000원입니다. 변동예산차이가3,000원 유리라는 것은 실제원가가108,000원보다3,000원 작다는 뜻이므로 실제 발생액의 자리에105,000원을 놓습니다.
| 항목 | 계산 | 결과 |
|---|---|---|
| 고정배부율 | 48,000÷12,000 | 4원/시간 |
| 표준배부액 | (6+4)×10,000 | 100,000원 |
| 실제산출 변동예산 | 48,000+6×10,000 | 108,000원 |
| 실제원가 역산 | 108,000-3,000 | 105,000원 |
| 조업도차이 | 48,000-4×10,000 | 8,000원 불리 |
| 총차이 | -3,000+8,000 | 5,000원 불리 |
| 단계·지문 단서 | 차변 계정·금액 | 대변 계정·금액 |
|---|---|---|
| 역산한 실제원가 발생 | 제조간접원가 105,000 | 미지급금 105,000 |
| 실제산출량의 표준배부 | 재공품 100,000 | 제조간접원가 100,000 |
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 105,000 | 재공품 표준배부 | 100,000 |
| 차변 거래·기초 합계 | 105,000 | 대변 거래·기초 합계 | 100,000 |
| — | — | 미배부액·배부차이 잔액 표시(비거래) | 5,000 |
| 차변 마감 합계 | 105,000 | 대변 마감 합계 | 105,000 |
| 도해 시점·조정 전잔액: 차변 5,000원. | |||
| 차기이월: 미확정 — 중간 도해의 조정 전 잔액입니다. 후속 배부·차이조정 전의 금액을 연말 차기이월액으로 확정하지 않습니다. | |||
실제 발생과 표준배부의 계정 차변잔액5,000원으로 총차이를 다시 확인합니다. 독립 역산으로 표준배부액100,000원에 순불리 차이5,000원을 가산하면 실제원가105,000원입니다. 유리한 변동예산차이3,000원을 불리한 조업도차이8,000원과 같은 부호로 더하지 않습니다. 이 원장도 정산 전 상태이며 분석상 차이를 확정 연말 이월액으로 읽지 않습니다.
문제 1 해설
정답: ③입니다.
| 항목 | 계산 | 결과 |
|---|---|---|
| 표준허용시간 | 800개×2시간/개 | 1,600시간 |
| 고정배부율 | 12,000÷2,000 | 6원/시간 |
| 실제산출 변동예산 | 12,000+15×1,600 | 36,000 |
| 표준배부액 | (15+6)×1,600 | 33,600 |
| 변동예산차이 | 39,000-36,000 | 3,000 불리 |
| 조업도차이 | 36,000-33,600 | 2,400 불리 |
| 총차이 | 39,000-33,600 | 5,400 불리 |
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 39,000 | 표준배부액 | 33,600 |
| 차변 거래·기초 합계 | 39,000 | 대변 거래·기초 합계 | 33,600 |
| — | — | 미배부액·배부차이 잔액 표시(비거래) | 5,400 |
| 차변 마감 합계 | 39,000 | 대변 마감 합계 | 39,000 |
| 도해 시점·조정 전잔액: 차변 5,400원. | |||
| 차기이월: 미확정 — 중간 도해의 조정 전 잔액입니다. 후속 배부·차이조정 전의 금액을 연말 차기이월액으로 확정하지 않습니다. | |||
차변잔액5,400원은 총차이입니다. 고정배부율6원×(2,000-1,600)시간=2,400원으로 조업도차이를 별도로 검산하면3,000+2,400=5,400원입니다. 원래 고정예산42,000원과 실제39,000원을 비교한3,000원 유리를 변동예산차이로 바꾸어 부르지 않습니다.
- ①은 틀립니다. 두 구성 차이3,000원 불리와2,400원 불리는 맞지만 총차이는 합계5,400원 불리입니다. 총차이에서 조업도차이를 누락하였습니다.
- ②는 틀립니다. 실제39,000원은 실제산출 변동예산36,000원보다 크므로 변동예산차이는3,000원 불리입니다. 뺄셈을 반대로 하였거나 원래 고정예산42,000원과 비교한 결과를 섞었습니다.
- ③은 옳습니다. 실제-변동예산3,000원과 변동예산-표준배부액2,400원을 합하면 실제-표준배부액5,400원 불리입니다.
- ④는 틀립니다. 조업도차이에 합계 배부율21원을 적용한8,400원은 잘못입니다. 고정배부율6원×기준과 표준허용의 시간 차400시간=2,400원입니다.
- ⑤는 틀립니다. 표준허용시간1,600시간이 기준2,000시간보다 작으므로 조업도차이는 불리입니다. 이를 유리로 상계하여600원만 불리라고 한 것은 부호 오류입니다.
문제 2 해설
정답: ④입니다.
고정·변동이라는 예산 명칭과 고정·변동원가라는 원가행태를 구분하고, 실제 거래와 비교 보조표를 분리하여 판단합니다.
- ①은 틀립니다. 고정예산의 고정은 당초 특정 조업도에 맞추어 작성했다는 뜻입니다. 관련 범위의 고정원가와 그 조업도에 대응하는 변동원가를 모두 포함할 수 있습니다.
- ②는 틀립니다. 신축한 총예산에는 고정원가도 포함됩니다. 본문 변동예산56,000원은 고정20,000원과 변동36,000원으로 구성됩니다.
- ③은 틀립니다. 생산량이 줄면 실제 발생액이 원래 예산보다 적어도 실제산출에 허용한 원가를 초과할 수 있습니다. 본문에서는60,000원보다 실제58,000원이 적지만 실제산출 변동예산56,000원보다는 큽니다.
- ④는 옳습니다. 같은 산출에 대응시켜 비교 기준을 맞추고 차이의 원인을 조사합니다. 유리한 차이가 품질 저하나 정비 생략에서 생길 수도 있으므로 금액만으로 성과를 단정하지 않습니다.
- ⑤는 틀립니다. 예산차이를 분석하는 행위 자체는 새 현금 거래가 아닙니다. 실제 발생·배부·정산의 거래와 비교 보조표를 구별해야 합니다.
문제 3 해설
정답: ⑤입니다.
| 항목 | 계산 | 결과 |
|---|---|---|
| 표준허용시간 | 1,000개×5시간/개 | 5,000시간 |
| 고정배부율 | 30,000÷6,000 | 5원/시간 |
| 변동예산 B | 30,000+10×5,000 | 80,000 |
| 표준배부액 S | (10+5)×5,000 | 75,000 |
| 실제원가 A | 총차이2,000원 유리이므로75,000-2,000 | 73,000 |
| 조업도차이 B-S | 80,000-75,000 | 5,000 불리 |
| 변동예산차이 A-B | 73,000-80,000 | 7,000 유리 |
| 차변 항목 | 금액 | 대변 항목 | 금액 |
|---|---|---|---|
| 실제 발생액 | 73,000 | 표준배부액 | 75,000 |
| 차변 거래·기초 합계 | 73,000 | 대변 거래·기초 합계 | 75,000 |
| 미배부액·배부차이 잔액 표시(비거래) | 2,000 | — | — |
| 차변 마감 합계 | 75,000 | 대변 마감 합계 | 75,000 |
| 도해 시점·조정 전잔액: 대변 2,000원. | |||
| 차기이월: 미확정 — 중간 도해의 조정 전 잔액입니다. 후속 배부·차이조정 전의 금액을 연말 차기이월액으로 확정하지 않습니다. | |||
이 계정의 대변잔액2,000원은 유리한 총차이입니다. 대변의 잔액 설명을 새 비용이나 현금 수입으로 기록하지 않습니다. 다른 방법으로 변동예산차이=총차이-조업도차이=-2,000-5,000=-7,000원입니다. 부호를 유지하여 더하면-7,000+5,000=-2,000원으로 검산됩니다.
- ①은 틀립니다. 2,000원 유리는 실제원가와 표준배부액의 총차이입니다. 변동예산차이 자체가 아닙니다.
- ②는 틀립니다. 5,000원 불리는 변동예산80,000원과 표준배부액75,000원의 차이인 고정원가 조업도차이입니다.
- ③은 틀립니다. 총차이-2,000원에서 조업도차이+5,000원을 차감하면-7,000원으로 유리입니다. 크기만 구한 뒤 부호를 바꾸면 안 됩니다.
- ④는 틀립니다. 역산한 실제원가73,000원을 원래 고정예산90,000원과 비교한17,000원 유리입니다. 실제산출 변동예산80,000원과 비교해야 합니다.
- ⑤는 옳습니다. 총차이-2,000원=변동예산차이+조업도차이5,000원이므로 변동예산차이는-7,000원, 즉7,000원 유리입니다.
출처와 확인한 학습 범위
- 사용자 제공 「세무사1차 원가관리회계 커리큘럼」11쪽, CHAPTER7 제3절 원가차이분석(1)입니다. 다음 제4절 경계는12쪽에서 확인하였습니다. 커리큘럼 중요도는 학습 안내이며 공식 출제빈도 통계가 아닙니다.
- Q-Net 2024년 제61회1차 문제지 원본 및 공식 최종정답입니다. 2교시 A형 회계학개론32번은 고정제조간접원가 조업도차이를 묻고 공식 정답은④입니다. 기준조업도·허용표준시간·고정배부율의 연결을 직접 확인하였습니다. 능률차이에서 허용시간을 역산하는 세부식은 제4절의 인접 학습입니다.
- Q-Net 2026년 제63회1차 문제지 원본 및 공식 최종정답입니다. 2교시 A형 회계학개론28번은 예산식과 원가차이에서 실제 발생액을 역산하며 공식 정답은⑤입니다. 변동예산과 표준배부액의 고정원가 부분이 달라지는 논점을 반영합니다. 실제 기출 전체의 능률·소비 차이분해를 이 절의 자체 문항에 요구하지 않습니다.
- Q-Net 시험과목·시험방법입니다. 1차 회계학개론의5지택일형, K-IFRS 적용 및 시험일 현재 기준 적용을 확인하였습니다.
- 한국회계기준원 시행 중 기준 목록 및 제1002호 재고자산 문단13·21·34·38입니다. 표준원가의 사용조건·정기 검토와 미배부 고정원가의 비용처리 및 판매원가 연결을 확인하였습니다.
- KOCW 한양대학교 원가차이분석 공개 강의자료 인쇄31쪽입니다. 실제발생액·예산·고정원가 배부액 및 조업도차이의 비교 관계를 교차 확인하였습니다. 외부 보고 회계처리는 위 현행 기준서를 적용합니다.
- OpenStax 관리회계 교재7.4 신축예산입니다. 실제 활동 수준에 맞춘 비교라는 예산의 일반 개념을 확인하였으며 한국 시험의 개별 용어·정답은 Q-Net 원문을 기준으로 하였습니다.